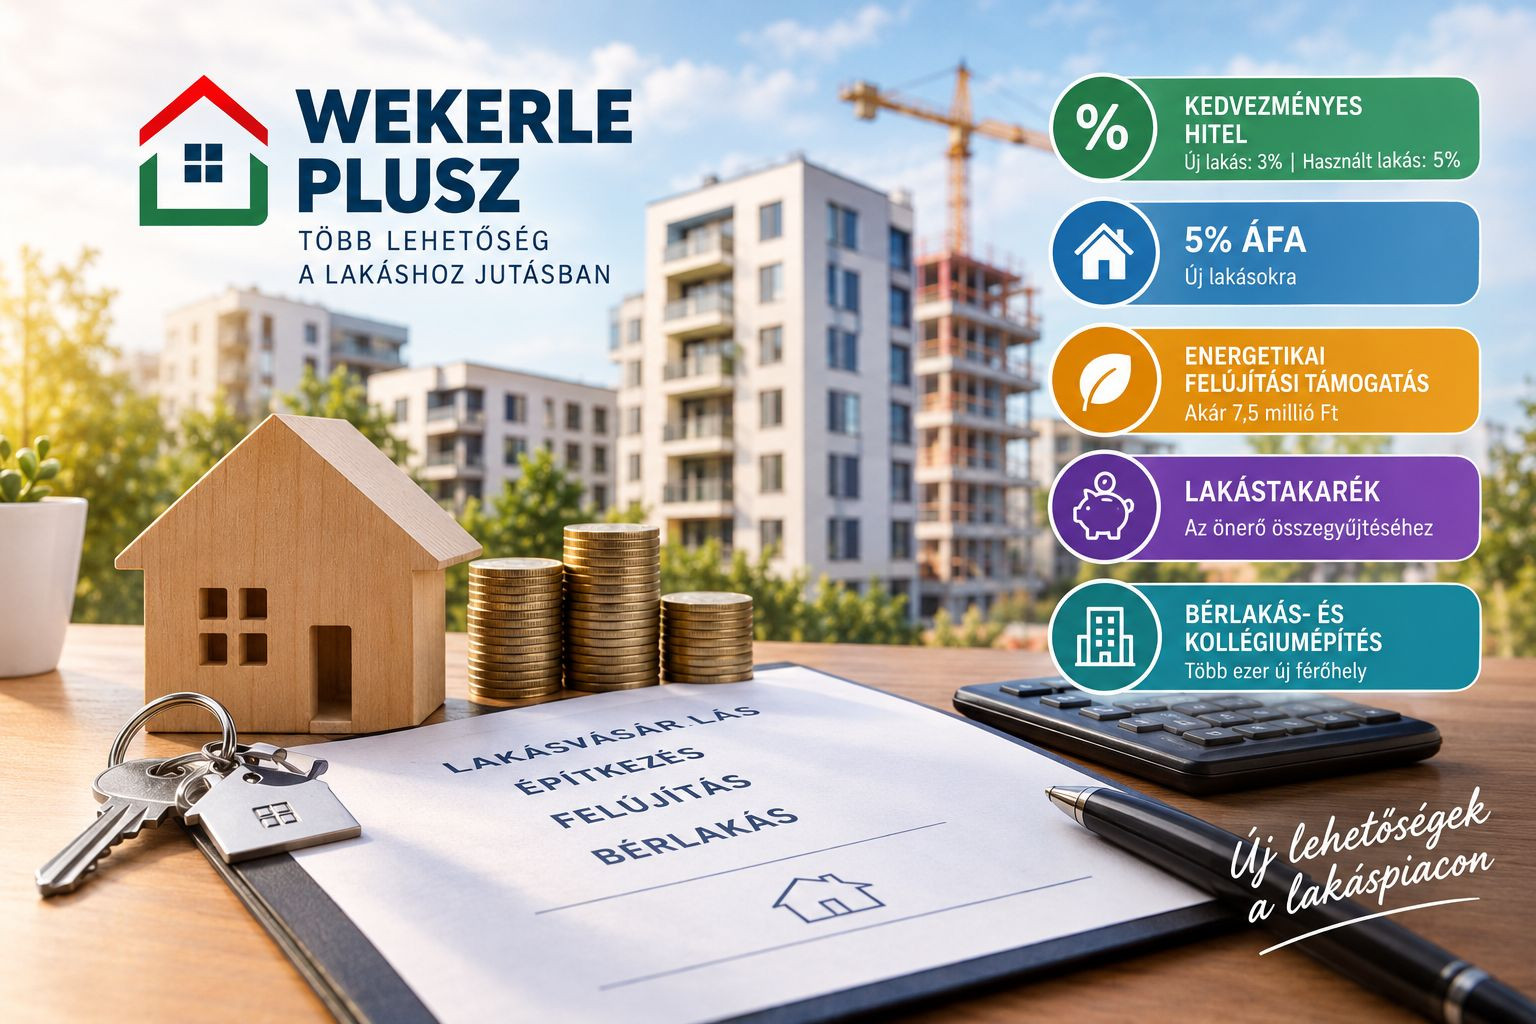
A Wekerle Plusz program a lakásvásárlást és az építkezést tervezők, a felújítás előtt álló ingatlantulajdonosok, valamint a bérlakást keresők számára is hozhat változásokat. A bejelentett intézkedések célja a lakáshoz jutás támogatása, a lakásállomány korszerűsítése és a megfizethető bérlakások kínálatának bővítése. Az ingatlan.com és a Balla Ingatlan elemzései ugyanakkor arra is rámutatnak, hogy a támogatások piaci hatása nagyban függ a jogosultsági feltételektől, a ténylegesen elérhető lakások számától és a vásárlók fizetőképességétől.
Új lakás vásárlása vagy építkezés: továbbra is 3 százalékos hitel
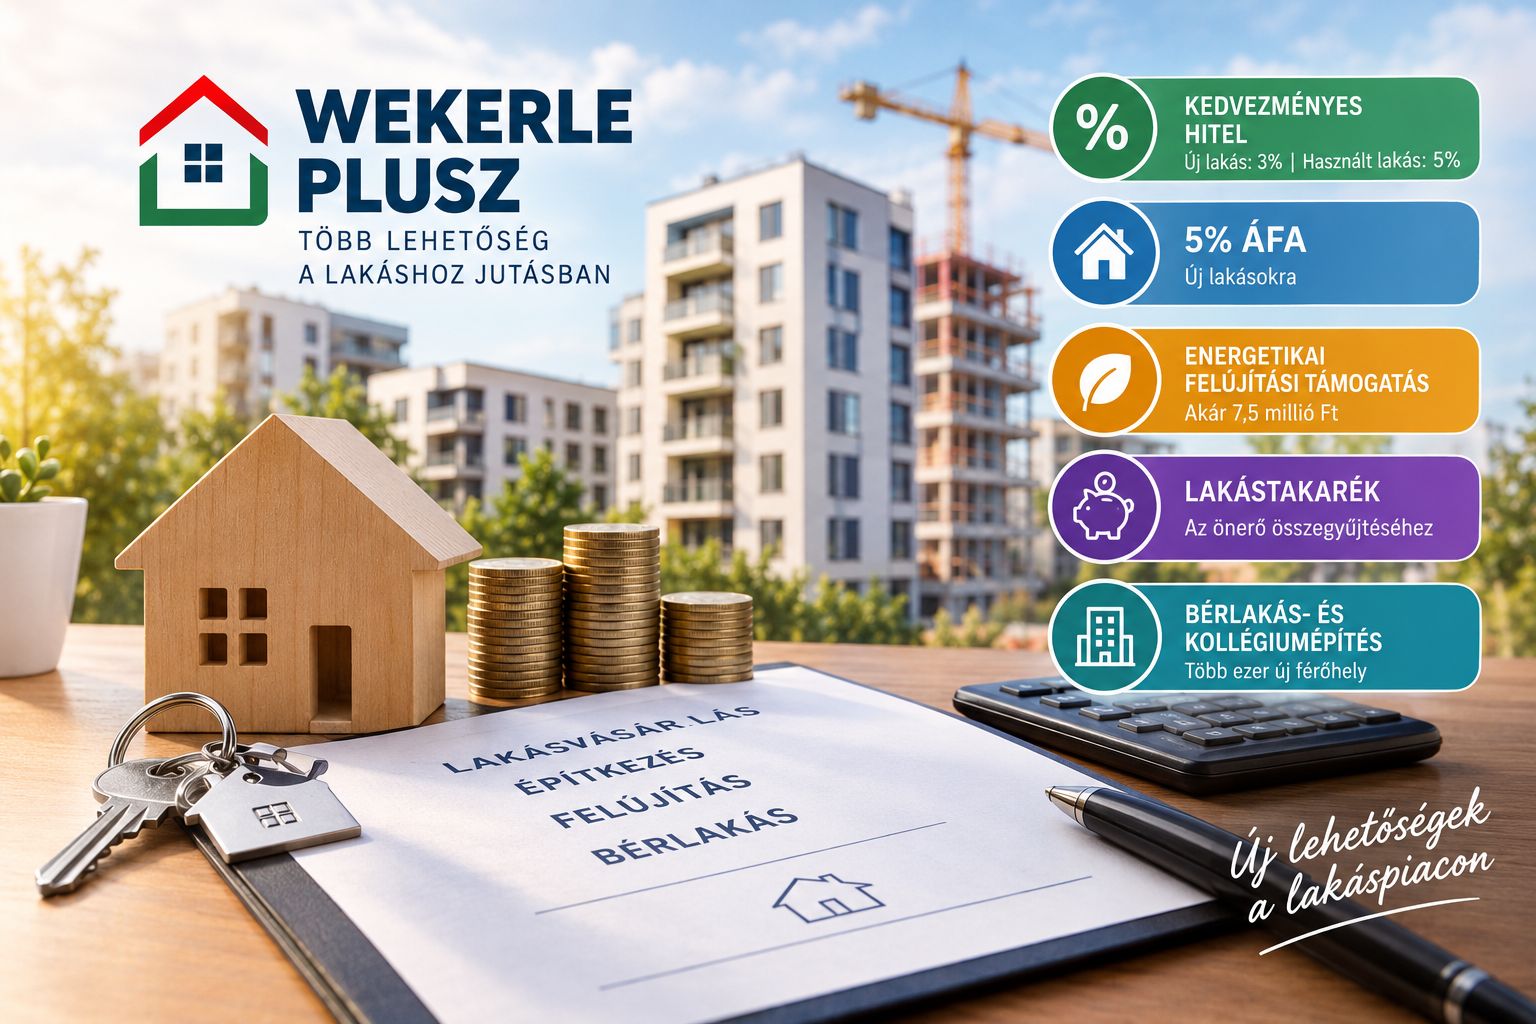
A bejelentett konstrukció egyik fontos eleme, hogy az új lakások vásárlásához és építéséhez 3 százalékos, a használt lakások megvásárlásához pedig 5 százalékos fix kamatozású támogatott hitel kapcsolódhat.
Az új lakásokra vonatkozó kedvezményes, 5 százalékos áfa is megmarad,
ami az ingatlan.com értékelése szerint a lakásfejlesztések és az újlakás-piac szempontjából egyaránt jelentős.
A kétféle hitelkamat között hosszabb futamidő esetén számottevő különbség alakulhat ki. Ez befolyásolhatja, hogy egy család új vagy használt ingatlant választ-e, illetve mekkora lakás megvásárlását tudja vállalni.
A kedvezőbb finanszírozás az építkezést is vonzóbbá teheti, különösen ott, ahol a telek és az építés együttes költsége kedvezőbb egy új lakás vételáránál.
A használt lakások vásárlóinak ugyanakkor magasabb kamattal kell számolniuk, mint az új lakást választóknak. Az ingatlan.com számítása szerint egy 25 évre felvett, 35 millió forintos hitel esetében az 5 százalékos kamat havi 35–40 ezer forinttal magasabb törlesztőrészletet jelenthet a 3 százalékoshoz képest.
A támogatott konstrukciók feltételei a jogosultak körét is meghatározzák. Az ingatlan.com közlése szerint
a tervezett változások között szerepel a 41 év alatti életkorhoz és az 50 százalékot el nem érő ingatlantulajdonhoz kapcsolódó korlátozás, valamint az első lakásukat vásárlók beköltözési kötelezettsége.
A részletes szabályok ismerete ezért elengedhetetlen annak megállapításához, hogy ki és milyen feltételekkel veheti igénybe a kedvezményeket.
Több támogatott hitel, de nem feltétlenül több megfizethető lakás
A kedvezményes finanszírozás önmagában nem garantálja, hogy elegendő megfelelő árú ingatlan jelenik meg a piacon. Az új lakások fejlesztése a telekvásárlástól és a tervezéstől a kivitelezésig többéves folyamat, ezért a kereslet esetleges 2027-es élénkülésére nem feltétlenül érkezik időben új kínálat.
A Balla Ingatlan elemzése szerint az új lakások piacán a tényleges adásvételek számát korlátozhatja, ha a fejlesztők kínálata túl drága, vagy nem azon a településen, illetve városrészben érhető el, ahol a vásárlók keresnek. A cég várakozása szerint
az új lakások kínálatának érdemibb bővülése inkább 2028 körül válhat érzékelhetővé, amennyiben az előkészített fejlesztések meg is valósulnak.
Az árak alakulása szintén bizonytalan. A Balla Ingatlan által idézett, 2026. májusi jegybanki jelentés szerint 2025-ben országosan 23,5 százalékkal emelkedtek a lakásárak, és a jegybank becslése alapján az árszint 2025 végén 22,5 százalékkal meghaladta a gazdasági fundamentumok által indokolt szintet.
Ebben a helyzetben a támogatott hitel nem feltétlenül jelent ugyanekkora megtakarítást a vásárlónak. Ha a kedvezőbb finanszírozás miatt többet tud fizetni egy lakásért, az eladó is magasabb árat kérhet. A támogatás egy része így beépülhet a vételárba.
A Balla Ingatlan ezért 2027-ben a használt lakások piacán inkább stagnálást vagy mérsékelt nominális árcsökkenést tart elképzelhetőnek, nem pedig általános drágulást. Ez nem jelenti azt, hogy minden ingatlan olcsóbb lesz: a jó elhelyezkedésű, megfelelő állapotú lakások továbbra is keresettek maradhatnak, míg a túlárazott ingatlanoknál nagyobb szerepet kaphat az alku.
Energetikai felújítás: a családi házak és a panellakások is érintettek lehetnek
A Wekerle Plusz a meglévő lakásállomány korszerűsítését is ösztönözné. A bejelentés alapján
az energetikai felújításokhoz akár 7,5 millió forintos vissza nem térítendő támogatás, valamint legfeljebb 15 millió forintos, fix 3 százalékos hitel kapcsolódhat.
A konstrukció végleges feltételeitől függően ez jelentős segítséget jelenthet a szigetelés, a nyílászárócsere vagy a fűtési rendszer korszerűsítésének finanszírozásában.
Különösen fontos változás lehet, hogy a támogatási lehetőség a panellakásokban élők számára is megnyílhat. Az ingatlan.com értékelése szerint ez azért lényeges, mert a korábbi energetikai programok elsősorban a családi házakat célozták, miközben több mint egymillió ember él panellakásban.
A támogatás a felújítandó családi házak vásárlóinak is új lehetőséget teremthet. Egy korszerűsítésre szoruló ingatlan alacsonyabb vételára vonzó lehet, de a vásárlás előtt a felújítás teljes költségét is fel kell mérni. A támogatás csökkentheti a szükséges saját forrást, ugyanakkor nem tesz automatikusan gazdaságossá minden rossz állapotú házat. A súlyos szerkezeti hibák vagy a kedvezőtlen elhelyezkedés továbbra is komoly kockázatot jelentenek.
Arra is érdemes felkészülni, hogy
a felújítások iránti kereslet élénkülése a kivitelezési árakat is befolyásolhatja.
Ha sok tulajdonos egyszerre kezd korszerűsítésbe, miközben korlátozott a szakemberek kapacitása, a munkadíjak és bizonyos építőanyagok ára emelkedhet. Emiatt a támogatás teljes összege nem feltétlenül jelent ugyanekkora tényleges megtakarítást.
Lakástakarék: ismét támogatás segítheti az önerő összegyűjtését
A Wekerle Plusz részeként visszatérne az államilag támogatott lakástakarék is. Ez azoknak jelenthet segítséget, akik még nem rendelkeznek elegendő megtakarítással a lakásvásárláshoz, de rendszeres befizetésekkel szeretnék előteremteni a szükséges önerőt.
A konstrukció jelentőségét az ingatlan.com adatai is érzékeltetik. A hitelfelvételben gondolkodók átlagos önrésze öt év alatt 13,7 millióról 14,7 millió forintra, vagyis mindössze mintegy 7 százalékkal emelkedett. Ugyanezen időszakban az ingatlan.com lakásárindexe szerint a lakásárak 88 százalékkal nőttek, míg a KSH és az MNB lakásárindexei 90–97 százalékos drágulást mutattak.
Az önerő előteremtése így különösen az első lakásukat kereső fiatalok számára jelenthet nehézséget. A lakástakarék segítheti a megtakarítást,
de a konstrukció konkrét előnyei a majdani feltételektől függnek. A vásárlás megtervezésekor továbbra is figyelembe kell venni a szükséges önerőn felül a járulékos költségeket és a vállalható havi törlesztőrészletet is.
Bérlakások és kollégiumok: a kínálat bővítése hosszabb távon hozhat eredményt
A program nem kizárólag a saját tulajdonú lakások vásárlóit célozza. A Wekerle Sándor lakás- és kollégiumépítési program kezdetben 30 milliárd forintot fordítana lakások és kollégiumi férőhelyek létrehozására, a következő években pedig további uniós forrásokat is bevonnának. A Balla Ingatlan közlése a következő három évre 550 millió eurónyi további, banki és piaci finanszírozással kiegészített forrást is említ.
A megfizethető bérlakások bővítése azok számára is jelenthet megoldást, akik nem akarnak vagy nem tudnak saját ingatlant vásárolni. Hosszabb távon növelheti a bérlők választási lehetőségeit, és mérsékelheti a lakhatási költségeket, különösen ott, ahol a fejlesztések a tényleges kereslethez igazodnak.
Rövid távon azonban nem várható, hogy a program önmagában érdemben csökkentse az országos bérleti díjakat. A lakások megtervezése, engedélyezése és felépítése időigényes, a bérleti piac pedig településenként és városrészenként eltérően működik. A Balla Ingatlan becslése szerint
országos szinten több tízezer új, ténylegesen kiadott lakás tartós megjelenése szükséges ahhoz, hogy a kínálat bővülése már érdemi piaci hatást fejtsen ki.
A cég által felvázolt 30–50 ezres többletállomány ugyanakkor szemléltető becslés, nem hivatalos előrejelzés.
Élénkülhet a lakáspiac, de a vásárlóknak továbbra is számolniuk kell
A Wekerle Plusz a lakáspiac több területét érintheti egyszerre: kedvezőbb finanszírozást kínálhat az új lakások vásárlóinak és az építkezőknek, támogathatja a használt lakások megvásárlását, ösztönözheti az energetikai korszerűsítéseket, és hosszabb távon bővítheti a bérlakáskínálatot.
A lakáspiaci kereslet élénkítése szempontjából az is lényeges, hogy az ingatlan.com január és szeptember között 2,2 millió telefonos érdeklődést mért eladó lakóingatlanok iránt. Ez 20 százalékkal maradt el a rekordokat hozó 2025-ös szinttől, és 12 százalékkal a 2024-es első kilenc hónap értékétől. Az új intézkedések tehát olyan időszakban érkeznek, amikor a vásárlók egy része kivár.
A vásárlást vagy építkezést tervezők számára a legfontosabb, hogy a döntést ne kizárólag a kedvezményes hitelre alapozzák. Érdemes a vételárat, az önerőt, a havi törlesztőrészletet, a fenntartási költségeket és az esetleges felújítások teljes költségét együtt vizsgálni.
A részletes jogosultsági és finanszírozási szabályok megjelenése után lehet pontosabban megítélni, hogy az egyes támogatások milyen tényleges előnyt jelentenek.
A Wekerle Plusz így új lehetőségeket teremthet, de a lakáshoz jutás tartósan kedvezőbbé válásához nemcsak támogatott hitelekre, hanem megfelelő árú ingatlanokra, kiszámítható finanszírozásra és ténylegesen bővülő lakáskínálatra is szükség lesz.
A cikket az ingatlan.com, valamint a Balla Ingatlan sajtóanyaga alapján mesterséges intelligencia (ChatGPT) segítségével állítottuk össze.